

В октябре москвичи массово получили «письма счастья» от налоговой
«За что опять платить?» — таким вопросом в октябре задались москвичи, которым пришли уведомления от налоговой. «Письма счастья» получили многие жители столицы, которые платят ипотеку. Разбираемся с экспертами, откуда взялся очередной налог, за что придется платить и можно ли оспорить эти начисления.
«Дышать еще бесплатно?»
Москвичи обнаружили, что ипотека может преподнести сюрприз даже спустя несколько лет после оформления кредита. Суммы исчисляются десятками тысяч рублей. В соцсетях люди не скрывают возмущения и делятся своими историями.
«Мне начислили налог в 30 тысяч за то, что процент по моей ипотеке, которую я плачу с 2021 года, меньше, чем у ЦБ. Дышать еще бесплатно?»


На взятые по ипотеке квадраты придется еще и заплатить налог
«Мне пришел налог на материальную выгоду по ипотеке — 140 000 ₽. Налоговая посчитала разницу между моим процентом по ипотеке и ставкой ЦБ — и на эту „выгоду“ начислила налог 35%!!! Ипотека взята в 2022 году по господдержке. Таких денег сейчас просто нет. Честно — просидела полдня в слезах».
«Потенциальная выгода»
Истории заемщиков вызывают вопросы не только к размеру начислений, но и к тому, почему льготная ипотека вдруг оборачивается дополнительными расходами. Однако сама по себе ставка по ипотеке ниже ключевой ставки Центробанка еще не означает, что человек обязан платить налог.
«Налог возникает, если льготный кредит предоставлен работодателем, взаимозависимой с заемщиком организацией либо организацией, взаимозависимой с его работодателем, — объясняет MSK1.RU заместитель директора АНО „Центр развития законодательства“ Дмитрий Матюшенков. — В этом случае налог рассчитывается не со всей суммы кредита и не со всей экономии, а с определенной налоговым законодательством материальной выгоды».

Ипотека и без того тяжкое бремя, а теперь еще и налог платить
Эксперты объясняют, что речь идет о НДФЛ с материальной выгоды — экономии на процентах. Его регулирует статья 212 Налогового кодекса РФ.
«Если ставка кредита ниже установленного госпрограммой и одновременно выполняется условие 2/3 ставки ЦБ, то налог вполне обоснован, — подчеркивает доцент экономического факультета РУДН Андрей Гиринский. — Раньше была опция освобождения от НДФЛ, но с 1 января 2024 года ее нет. Тогда предлагался налоговый вычет и не было обязательств платить налог. В этом случае право сохраняется для кредитов, выданных до 1 января 2024 года, при схожих условиях и наличии величины ставки кредита меньшей 2/3 ставки ЦБ».
Чтобы понять, откуда берется сумма налога, нужно разобраться, как налоговая считает выгоду заемщика. Она сравнивает процент по ипотеке с определенной долей ключевой ставки Центробанка, а затем учитывает размер кредита, ставку по договору и количество дней в расчетном периоде.
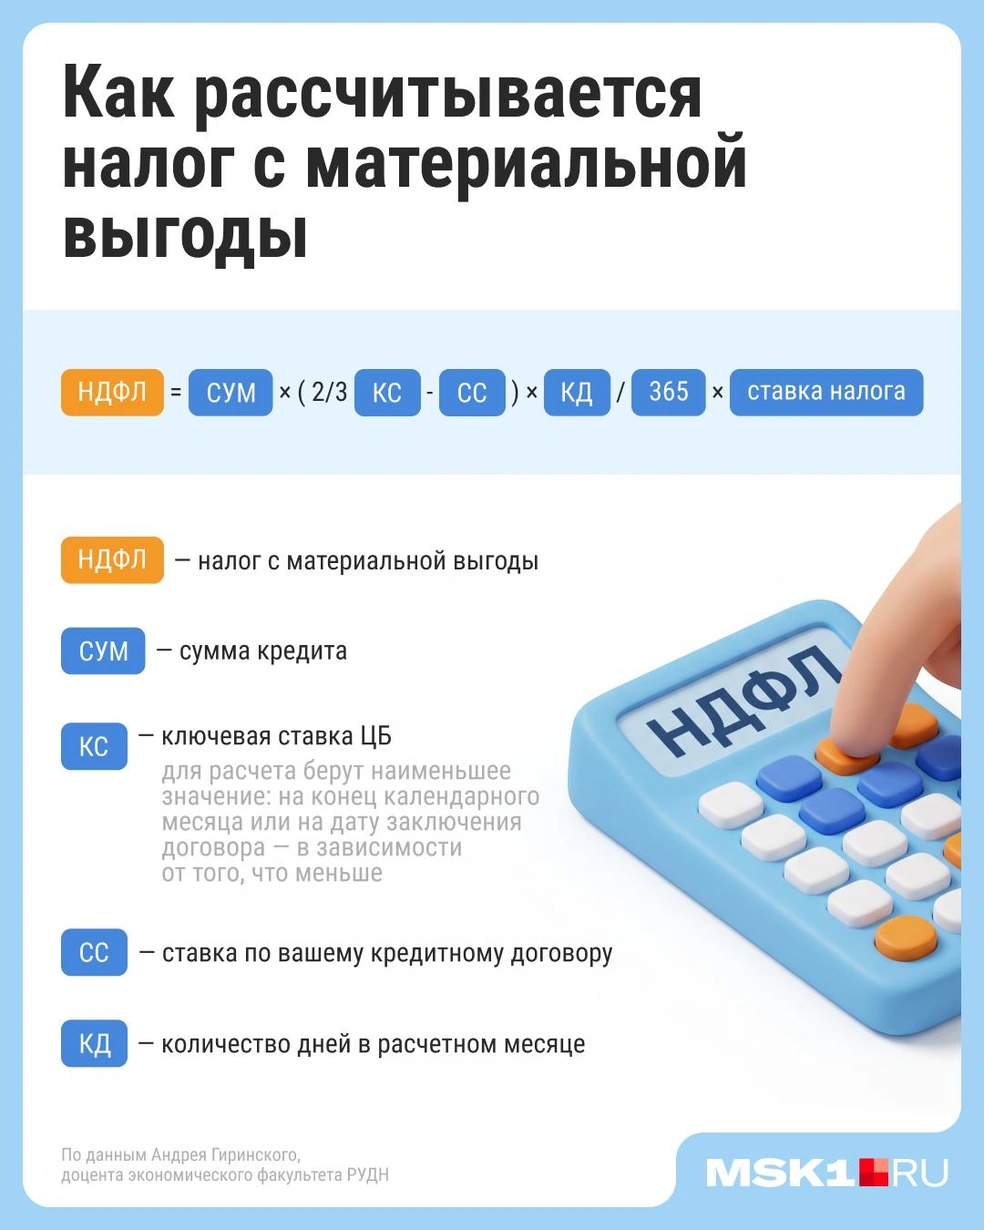
По этой формуле высчитывают, нужно ли вам платить дополнительный налог
Для налоговых резидентов России — людей, которые проводят в стране не менее 183 дней в году, налог на материальную выгоду составляет 35%. Речь идет о ситуации, когда благодаря низкой ставке ипотеки человек платит банку меньше процентов, чем предусмотрено для расчета по правилам налоговой. Налог начисляют не на всю сумму кредита и не на уже уплаченные банку проценты, а на разницу между ними и расчетной суммой процентов. Именно эту разницу налоговая считает доходом заемщика и облагает налогом.
«Для обычного рублевого кредита ставка сравнивается не с полной ключевой ставкой, а с двумя третями ее расчетного значения. Берется меньшее из значений на дату заключения договора либо последнего изменения процентной ставки — и на дату получения дохода, — объясняет директор рынков России и СНГ „Фам Пропертис“ Валерий Тумин. — Если договорная ставка ниже этого порога, потенциальная выгода определяется исходя из разницы ставок, остатка долга и времени пользования деньгами. Но наличие такой разницы еще не значит, что нужно платить налог. Сначала проверяются основания налогообложения и освобождения».
«Проверьте код 2610»
Если вам пришло уведомление о налоге на проценты по ипотеке, не спешите сразу оплачивать счет, но и не игнорируйте его. Сначала стоит выяснить, на каком основании налоговая сделала начисление и какие условия вашего кредитного договора она учитывала.
«Если человек работает в банке и получил ипотеку от своего работодателя по корпоративной ставке, начисление НДФЛ может быть законным. А вот если обычный клиент без каких-либо трудовых или взаимозависимых отношений получил ипотеку в независимом банке по ставке 4%, 6% или даже 2%, одной только низкой ставки недостаточно для начисления налога», — подчеркивает Дмитрий Матюшенков.

Правильность начисления нужно уточнить в налоговой
Чтобы понять, есть ли основания для начисления, нужно внимательно проверить налоговое уведомление и документы на ипотеку.
«Проверьте, нет ли в уведомлении от налоговой кода 2610, то есть материальной выгоды от дохода на процентах, и нет ли в договоре с банком ссылок на трудовые отношения с этим кредитным институтом, — советует Андрей Гиринский. — Необходимо уточнить ваше право на налоговый вычет, которое возникало до 1 января 2024 года. Если этих трех позиций нет, значит, есть вероятность ошибочного начисления налога и необходимо уточнить всё в ФНС».
Меж тем пользователи «Яндекса» продолжают жаловаться на сбой сервисов компании и не могут оплатить ипотеку, а 100 человек рискуют остаться без жилья из-за требований Росимущества. Очередные изменения в семейной ипотеке скажутся на каждом из нас и рынке столичной недвижимости в целом. При этом налоговая нашла 4 миллиона разбогатевших — вот кто эти люди на самом деле и кого сегодня реально можно считать богатыми.