
Брусника подвела итоги года
В 2025 году Брусника продемонстрировала впечатляющие результаты. Несмотря на инфляционное давление и удорожание финансирования, компания сохранила высокую маржинальность и укрепила финансовую устойчивость, что позволило ей продолжить масштабирование бизнеса и эффективно управлять долговой нагрузкой.
Ключевые показатели
Консолидированная выручка компании составила 115,6 млрд рублей, увеличившись на 53% (здесь и далее сравнение к 2024 году). Динамика обусловлена расширением портфеля проектов, ростом объема регистрации договоров и сохранением стабильных темпов производственной программы, обеспечившим плановую строительную готовность. Существенный вклад в результаты внес кратный рост выручки в столичном регионе (в 2,7 раза), а также начало признания выручки по проектам в Санкт-Петербурге и Ленинградской области, где за год удалось выйти на целевые объемы продаж;
валовая прибыль достигла 48,5 млрд рублей (прирост — 57%). Валовая рентабельность сохранилась на сопоставимом с прошлым годом уровне и составила 42%. На показатель продолжает оказывать существенное давление макроэкономическая конъюнктура: общая инфляция затрат и удорожание проектного финансирования неизбежно транслируются в рост себестоимости проектов. Поддерживать маржинальность в заданном коридоре позволяет гибкая сбытовая политика и фокус на рентабельности каждого проекта;
чистая прибыль составила 7,6 млрд рублей, увеличившись на 69%, а рентабельность по чистой прибыли — 7%. Сдерживающим фактором для роста показателей остается высокая стоимость проектного и корпоративного финансирования на фоне сохранения высокой ключевой ставки;
показатель чистый долг / EBITDA улучшился до 3,9х (5,8х годом ранее). При этом отношение чистого корпоративного долга к EBITDA составляет 0,6х. Долговая нагрузка компании сбалансирована: 87% заимствований формирует целевое проектное финансирование. Погашение тела этого долга и процентов по нему привязано к раскрытию счетов эскроу, что исключает давление на текущую ликвидность компании. Позитивная динамика долговых метрик обусловлена ростом EBITDA и планомерным увеличением покрытия проектного долга средствами на эскроу-счетах;
земельный банк на конец 2025 года достиг 10,6 млн м2 продаваемой площади. Как и в прошлом году, основным источником пополнения портфеля стали проекты КРТ.
Компания укрепила финансовую устойчивость
Компания укрепила финансовую устойчивость
Главные события и качественные изменения
По итогам 2025 года Брусника сохранила седьмое место в России по объему текущего строительства и лидерство в рейтинге ЕРЗ.РФ по потребительским качествам проектов. В 2025 году компания вывела на рынок 32 новых объекта продаваемой площадью 701 тысяча м2. Объем текущего строительства достиг 1,7 млн м2, что на 13% выше показателя конца 2024-го.
Брусника продолжила фокусироваться на географической и продуктовой диверсификации. Количество регионов присутствия достигло 14. Компания открыла продажи в Челябинске, Перми и Ленинградской области, приобрела площадки в Санкт-Петербурге и в Горно-Алтайске. Одновременно Брусника запустила в продажу ряд новых проектов в «домашних» регионах.
Число проектов комплексного развития территорий в портфеле компании выросло до 16. Еще шесть площадок Брусника осваивает в рамках инструмента развития застроенных территорий. Суммарный градостроительный потенциал всех участков на конец года составил 3,5 млн м2 продаваемой площади.
В рамках комплексного подхода к формированию среды компания продолжила развивать компетенции в области проектирования и строительства инфраструктуры. В портфеле Брусники сегодня находится более 40 объектов социального, культурного и спортивного назначения. Компания завершила благоустройство Тарычёвского пруда (Подмосковье) и первый этап ревитализации озера Верхового в Новосибирске, закончила проектирование парков в тюменском районе ДОК, районе Шишимская Горка в Екатеринбурге и на бульваре Архитекторов в Омске. В тюменской Зареке Брусника разработала концепцию набережной, а в Екатеринбурге ввела в эксплуатацию несколько отреставрированных памятников архитектуры.
Портфель патентов Брусники вырос до шести. Под защитой находятся наши инновационные решения, касающиеся оконных систем, крепления фасадов и лестничных площадок, префаб-балконов. Сформированы структура и стратегия подразделения НИОКР. Его исследования и эксперименты сосредоточены в четырех областях: качество жизни, материаловедение, устойчивое развитие, эффективные, в том числе цифровые, технологии в девелопменте. Инженеры Брусники сотрудничают с ведущими университетами страны: Московским строительным, Уральским федеральным, Тюменским индустриальным, Новосибирским государственным.
Агентства НКР и АКРА подтвердили кредитный рейтинг Брусники на уровне А–. В 2025 году компания полностью погасила облигации серии 002Р-01 и провела плановую оферту выпуска 002Р-02. К погашению была предъявлена только одна пятая часть выпуска в размере 1,6 млрд рублей. В течение года были размещены два новых выпуска облигаций. Доля розничных инвесторов в выпусках компании превысила 70%.
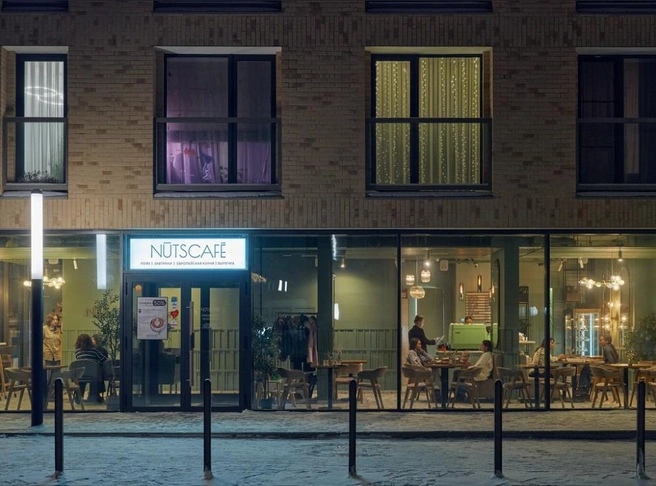
Брусника продолжит развивать потенциал новых регионов
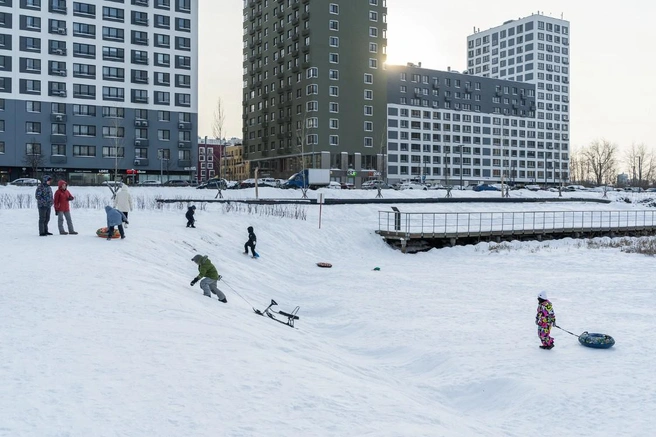
Брусника продолжит развивать потенциал новых регионов
— В 2025 году фокус менеджмента был направлен на обеспечение ликвидности и операционной эффективности. В условиях затяжного периода высоких ставок сформированный запас ликвидности требует непрерывного контроля, жесткой финансовой дисциплины и взвешенного подхода к планированию денежных потоков. Продолжая системный курс на повышение устойчивости, мы провели работу по оптимизации бизнес-процессов. Это позволило добиться снижения удельных операционных затрат, что закономерно нашло отражение в эффективности по показателю EBITDA, — рассказал заместитель генерального директора Брусники по экономике и финансам Никита Адамов.
Одновременно менеджмент был сосредоточен на управлении активами и обязательствами. Задействовали инструменты ленд-девелопмента. Первые сделки по продаже участков были проведены в Екатеринбурге и Тюмени. Это позволило ускорить оборачиваемость земельного банка и сформировать дополнительные источники ликвидности при сохранении темпов реализации производственной программы.
В 2026 году Брусника продолжает работу над поддержанием финансовой устойчивости и повышением операционной эффективности. Специалисты детально прорабатывают экономические модели проектов и адаптируют инструменты продаж для обеспечения ритмичности денежных поступлений. Операционный приоритет менеджмента наряду с управлением рентабельностью — соблюдение графиков строительства и своевременный ввод объектов в эксплуатацию. Векторы нашего рыночного развития — реализация потенциала новых городов присутствия и сохранение стабильных объемов бизнеса с возможностью точечного наращивания портфеля в «домашних» регионах.
Подробности можно найти на сайте.